节能风电等成立风力发电公司 1000万元注册资本布局风电场装备新棋局
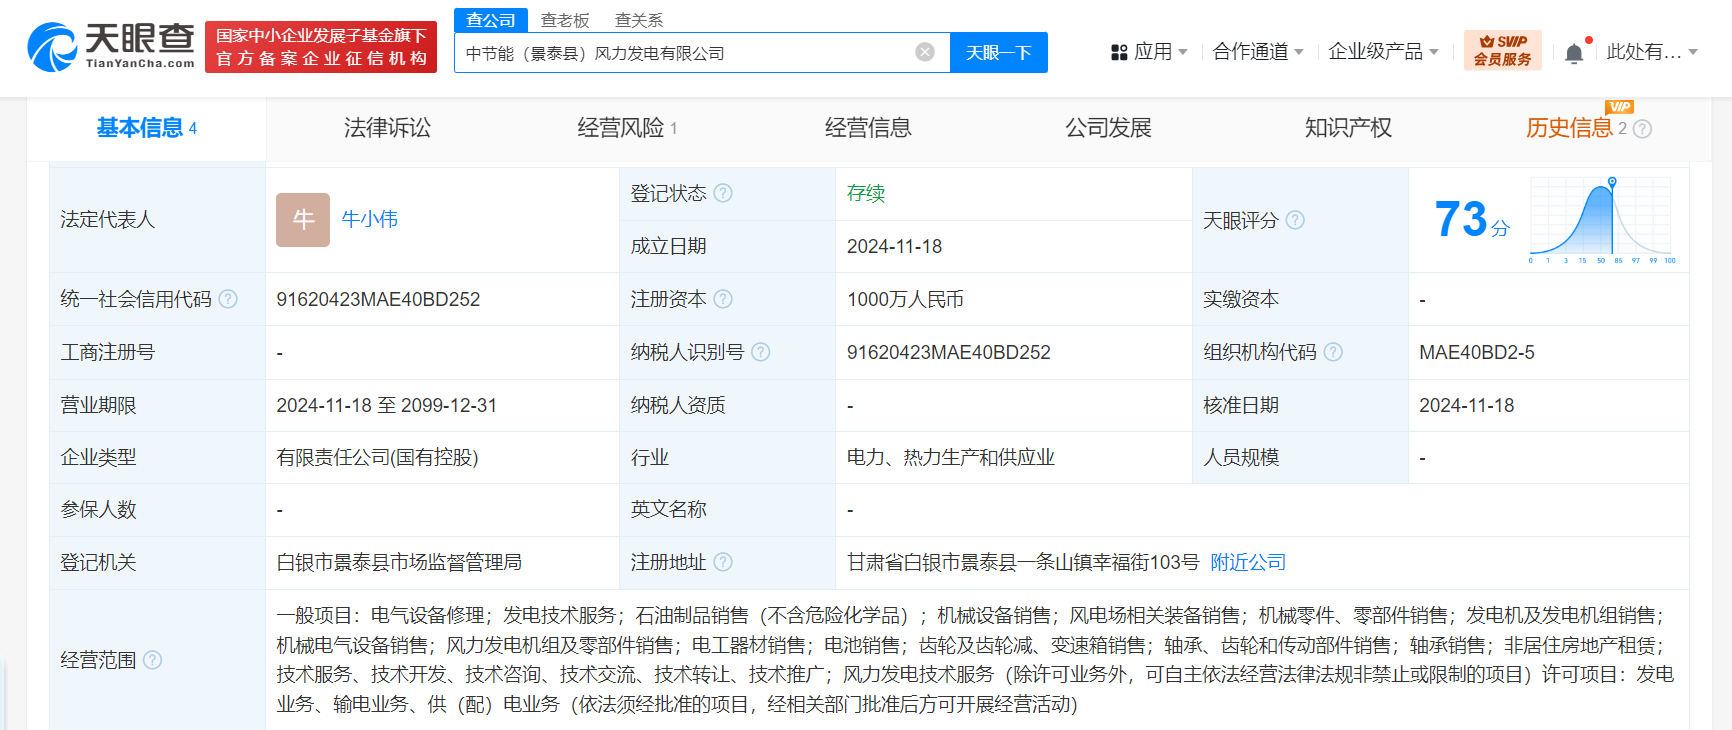
节能风电(中节能风力发电股份有限公司)联合相关合作方共同出资成立风力发电公司,注册资本1000万元,经营范围涵盖风电场相关装备销售、风力发电技术服务等领域。这一动作看似体量不大,却在当前风电产业深度调整的背景下,透露出值得关注的战略信号。
一、事件背景:小注册资本背后的大逻辑
新设公司注册资本1000万元,在动辄数亿元投资的风电行业中属于"轻量级"。但注册资本规模并不等同于战略重要性。从经营范围来看,新公司聚焦风电场相关装备,这意味着节能风电正在向产业链上下游延伸,而非单纯扩大电站开发规模。
当前风电行业呈现两个显著趋势:一是风机价格持续下行,整机环节利润承压,开发商对降本增效的需求空前迫切;二是风电装备技术迭代加速,大兆瓦机组、智能运维、定制化零部件等细分领域孕育结构性机会。在此背景下,以合资方式设立专业化公司,既能分散风险,又能灵活切入高附加值环节。
二、战略意图:从"开发商"到"生态构建者"
节能风电作为以风电为主业的央企上市公司,过往模式以风电场投资、建设、运营为核心。成立装备相关公司,折射出三重意图:
其一,供应链自主可控。风电场装备涵盖塔筒、叶片、齿轮箱、变流器、管理系统等多品类,通过与合作伙伴共建公司,可在关键装备的采购议价、质量把控、交付周期上获得更大主动权。
其二,拓展服务型收入。新公司若涉及风力发电技术服务,则意味着节能风电有意将多年积累的运维经验产品化、对外输出,从单一售电收入向"售电+服务"双轮驱动转型。
其三,卡位区域市场。合资方的选择往往与区域资源绑定,新公司可能承担特定区域的装备集采或运维服务功能,形成"开发—装备—服务"的本地化闭环。
三、行业影响:央企"小步快跑"的示范效应
1000万元注册资本的投资,对节能风电的财务报表影响微乎其微,但其示范意义不容忽视。在国资委推动央企聚焦主责主业、同时鼓励产业链协同创新的导向下,这类"小切口"合资公司的设立,可能成为风电央企探索新业务模式的常见路径。
对行业而言,开发商向上游装备环节渗透并非新事,但以合资公司形式轻资产运作、并明确锚定"风电场相关装备",显示出更精细的分工定位。相比整机厂商的重资产制造,此类公司更可能聚焦于装备集成、贸易代理、后市场服务等轻资产业务,与现有制造体系形成互补而非直接竞争。
值得注意的是,风电行业正面临新一轮洗牌,中小型整机商和零部件企业加速出清,开发商此时介入装备环节,若能整合优质过剩产能,或将获得成本优势。但挑战同样明显:装备业务的技术门槛和管理半径远高于电站运营,合资公司的治理效率和市场化能力将决定其成败。
四、未来展望:关键在于"做实"而非"设立"
成立公司只是第一步。市场更应关注三个后续观察点:一是合资方的产业背景,若合作方具备核心零部件技术或区域渠道资源,则协同效应可期;二是新公司的实际业务流向,是优先服务节能风电内部项目,还是完全市场化运作;三是是否涉及股权多元化改革或激励机制安排。
在风电产业从"规模扩张"转向"质量效益"的新阶段,节能风电此举是产业链精细化布局的一次试探。1000万元的注册资本,撬动的可能是一个更灵活、更贴近市场需求的服务型装备平台。对此,外界拭目以待。
如若转载,请注明出处:http://www.huayutuliao.com/product/32.html
更新时间:2026-10-22 16:13:33